
 VIP会员


11月6日零点,华为云MaaS模型广场上,openPangu-2.0-Flash与openPangu-2.0-Pro两款模型停止销售;11月30日零点,它们将彻底下线,新老用户都无法再调用。华为云给出的迁移方案写得相当坦率:Flash 建议换成 DeepSeek-V4.1-Flash-1017,Pro 建议换成 GLM-5.3。
一家把“全栈自研”写进每一场发布会主视觉的公司,亲手把自己训练的模型从自家货架上撤下来,转头推荐别人的模型。这不是一次技术失败,而是一次商业逻辑的清算:当模型本身不再是稀缺品,云厂商到底靠什么赚钱?答案藏在两条时间线与一组结构数据之间。
01 五个月的生命周期:开源跑得比商业化快
把时间线摊开,节奏就不言自明了。2026年6月12日,华为开发者大会(HDC 2026)发布 openPangu 2.0;6月30日,920亿参数的 openPangu-2.0-Flash 开源上线;7月31日,总参数5050亿、激活参数180亿的 openPangu-2.0-Pro 开源,支持512K上下文,训练数据约34万亿tokens;9月28日,预训练、SFT与后训练强化学习代码全部开源——这是国内首个把训练全流程打开的大模型。然后,11月1日停售公告,11月6日停售,11月30日下线。
从开源到停售,不足5个月;从“全流程开源”走到“从货架撤下”,只有6周。
需要说清楚的是,这并不等于盘古退场。据公开报道,openPangu-2.1 将于11月15日在MaaS平台上线。停售与下线,性质上更接近一次“换代清仓”:把两代旧版本从线上服务里摘掉,给新版本腾位置。但即便如此,一个绕不过去的信号已经释放出来——在今天的大模型产业里,一个模型版本的商业生命周期,可能只有半年。
小结论:开源解决的是“可信”问题,让客户相信这套模型能自己部署、自己改、自己审计;但它不解决“可持续”问题——没有人会为一份可以免费下载的权重,持续支付API费用。
02 MaaS 的账:1736亿的PaaS里,只有50亿是模型
中国信通院2026年7月发布的《云计算产业发展研究报告(2026年)》给出了一个容易被忽略的结构:2025年中国云计算市场规模10692亿元,同比增长29%;其中IaaS 5209亿元,增速回落至24%;PaaS 1736亿元,增速高达67%;SaaS 1325亿元,增速36%;而被讨论得最多的MaaS(模型即服务),规模只有约50亿元。
50亿,放在1.07万亿的市场里,占比不到0.5%;它甚至只有PaaS规模的三十分之一。这就是“下架”真正的原因——MaaS 是流量入口,不是利润中心。
第一重原因是价格。推理单价以季度为单位下探。DeepSeek、GLM、Kimi、Qwen 几家的同代模型能力彼此接近,价格是最直接的竞争手段;当旗舰效果能被另一个模型以更低价格复现时,平台上的“自研模型”就失去了定价权。
第二重原因是客户的钱不花在这里。一个中等规模的智能体应用,模型调用费用往往只占整体投入的两三成,剩下的是数据治理、系统集成、评测调优与运维。企业愿意为“能跑起来”付钱,不太愿意为“用哪个模型”付钱。
第三重原因是自研模型的战略价值本来就不在API收入上。盘古真正的用途,是证明昇腾这条算力路线“能训、能推、能调优”。当这件事被40多个大模型的适配结果证明之后,一个面向公开市场的API货架,性价比就变得可疑了。
小结论:把模型摆上货架,是为了证明底座;把模型撤下货架,是为了不让货架挡住底座。
03 真正值钱的是底座:1000多套超节点与6.5亿卡时
据昇腾计算产品线总裁张迪煊在2026年11月披露(据公开报道),昇腾910C超节点规模部署已超过1000套,累计超过6.5亿在线卡时,已有40多个大模型完成昇腾原生预训练,是国内唯一支持预训练的算力底座。
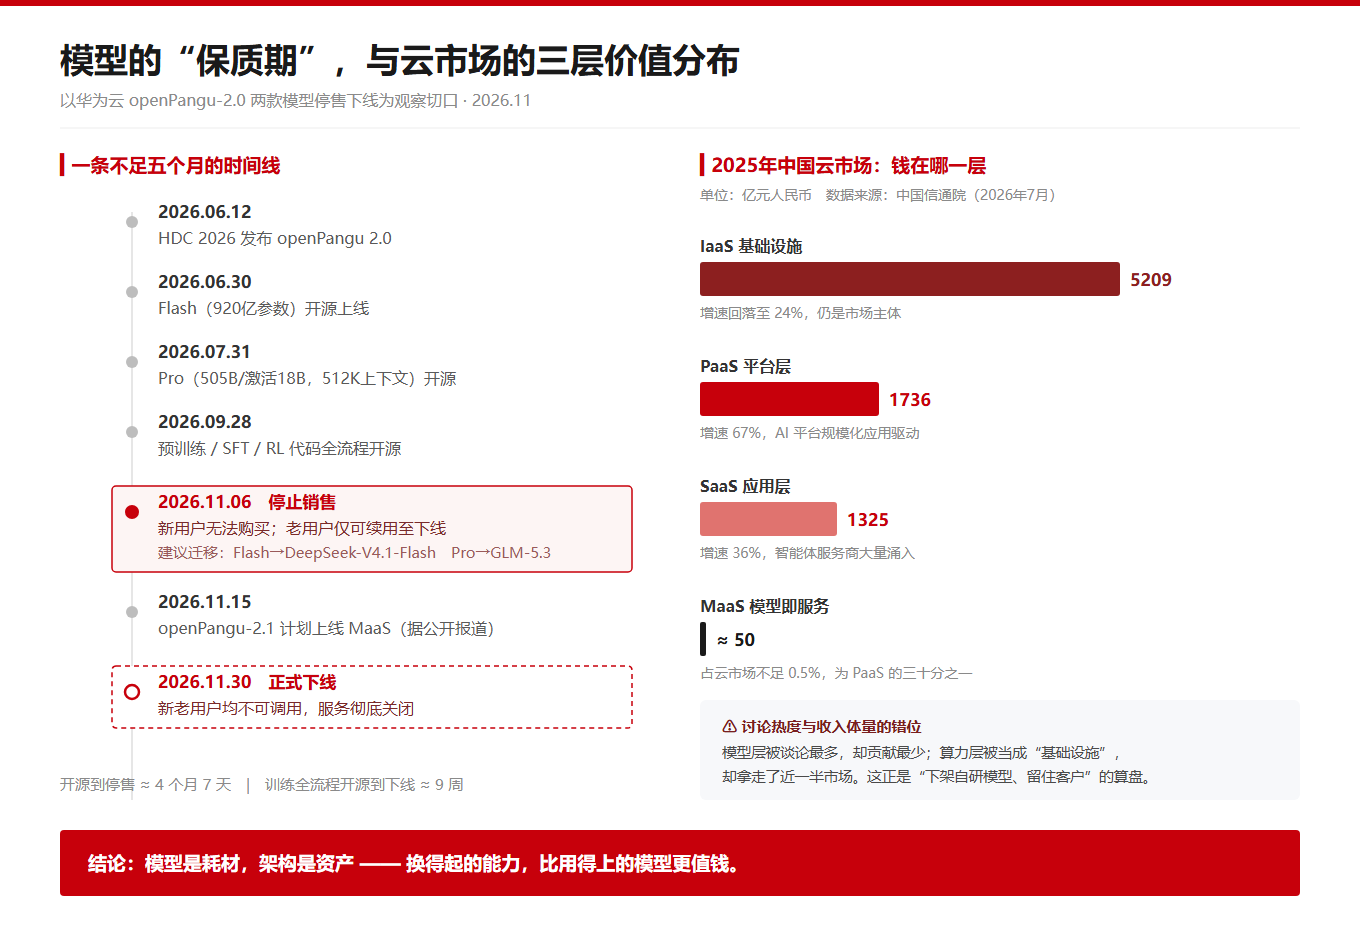
▲ 模型的“保质期”与云市场三层价值分布(数据来源:华为云公告、中国信通院)
这组数字比任何模型榜单都更能说明华为云的位置。模型是可以替换的,卡是不能替换的。当 DeepSeek-V4.1 与 GLM-5.3 被官方推荐为盘古的替代品,它们同样要跑在昇腾上——对华为云而言,客户换的是模型,不换的是云。这甚至是一门更好的生意:卖模型要跟四五家打价格战,卖算力只需要保证交付与稳定性。
放到全球市场看,这个逻辑并不特殊。亚马逊云最强的模型不是自己的,微软智能云的AI能力来自OpenAI,但两家2025年分别实现营收1287亿美元与1205亿美元,合计份额超过三成(Gartner数据,引自信通院报告)。云厂商的护城河,从来不在参数表上,而在“能不能把别人的模型,稳定、便宜、合规地跑在自己的机房里”。
还有一层容易被忽略的信号:11月的MaaS下线名单里,不只是盘古。华为云帮助中心的公告显示,GLM-5.1 于11月16日下线,Kimi-K2.6 于11月8日下线,DeepSeek-V4-Flash、Qwen2.5-VL-72B、Wan2.2 等也在同一批调整中,替换目标清一色是更新版本。这说明“模型频繁上下架”已经是全行业常态,而不是某一家厂商的窘迫。
小结论:模型层是门面,算力层是地基,而把两者连起来的工程层,才是真正的现金流。
04 给企业选型的三条硬规则
模型的“保质期”缩短,直接改变了企业采购AI的顺序。过去三年,很多企业上的第一步是“选一个最强的模型”;现在这一步更准确的说法应该是“选一套能换模型的架构”。
▍第一条:把模型调用收敛到一层网关
无论前端是客服、单据识别还是知识库问答,都通过统一接口调用模型,把模型名写进配置而不是写进代码。这次华为云给出的替代方案里,Flash 换 DeepSeek、Pro 换 GLM,两家的参数体系、上下文长度、工具调用格式都不一样——如果模型名硬编码在业务逻辑里,换一次模型就是一次小规模重构。
▍第二条:评测必须自建
同一批真实业务样本,跑三家模型,记录准确率、首字时延、单任务成本。厂商的榜单是营销材料,自己的样本集才是决策依据。尤其要注意“换模型后变差但没人发现”——这类问题往往要等到客户投诉才暴露。
▍第三条:数据与合规留在自己手里
模型可以换,数据表结构、权限体系、审计日志不能换。这一点对做外贸、农产品电商、供应链金融的山东企业尤其关键——订单、报关、质检的数据一旦与某家模型的私有格式绑定,迁移成本会远超模型调用费本身。
落到具体场景:一个跨境B2B平台的多语种客服,用哪家模型客户感知不到,但响应慢一秒、报价错一次,订单就跑了;一家做工业质检的工厂,模型换代的频率取决于缺陷样本的积累速度,架构上必须允许“这个月用A、下个月用B”。这些场景对“模型品牌”极不敏感,对“稳定+便宜”极其敏感。
小结论:模型是耗材,架构是资产。为耗材付租金,为资产付投资。
05 风险提示:三个容易被忽略的坑
① 业务连续性风险:30天的通知期,对大企业够用,对一个已经把模型嵌进生产流程的中小企业并不够——停售日与下线日之间只有24天。签合同时应明确下线通知期、迁移协助义务与数据导出方式。
② 开源不等于可持续维护:权重开放意味着你可以自己部署,也意味着后续版本迭代、安全补丁、算子优化不再由厂商兜底。选开源方案的企业,要预留一支能读模型代码的团队,否则“自主可控”会变成“自主维护”。
③ 迁移不只是换一个API地址:提示词需要重调,少样本示例需要重写,结构化输出格式、函数调用协议、超长上下文的截断策略都会变。经验上,一个中等复杂度应用的模型迁移工作量在2—6人周,且必须做A/B灰度。
④ 算力侧的老问题依旧:智算中心是重资产,单集群投资以十亿计,上架率与利用率不足时,折旧会迅速吞掉毛利。算力越便宜,越要问一句“这批卡到底跑满了没有”。
回到11月6日这个时间点。货架上少了两款模型,多了一个更清醒的行业共识:在大模型时代,没有任何一个模型版本值得被长期押注,值得长期押注的是“换得起”的能力。对云厂商,竞争从“谁的模型更强”转向“谁能让最多模型跑得最好”;对企业,预算从“买模型”转向“买工程”;对山东这样以制造业、农业、外贸为基本盘的省份,这反而是件好事——本地产业需要的从来不是最前沿的模型,而是最不容易被换掉的那套系统。
本文基于公开资料整理,仅作产业分析,不构成投资建议。
数据来源:华为云官网服务公告(2026年11月1日)、华为云MaaS模型下线公告、中国信通院《云计算产业发展研究报告(2026年)》、Gartner、昇腾计算产品线公开披露及公开报道