
 VIP会员


当山东能源的矿工在井下依靠盘古大模型识别传送带上的异物,当林钢铸管的炼铁炉旁模型提前预判烧结矿的FeO含量,当深圳龙岗的政务大厅里智能体自动分派工单——这些场景背后,是同一片“云”。AI为云装上了“智能引擎”,也换掉了一套计价逻辑:从出租机柜与vCPU,转向交付可直接用于生产的Token与智能体。
但资本市场的定价却相当分裂:2025年华为云外部收入321.61亿元,同比下滑3.5%,公有云IaaS份额从上半年的第二位滑落至下半年的第四位。一边是AI全栈能力的快速跃升,一边是份额数字的退坡——这种背离,正是理解华为云投资价值的关键切口。
01 场景落地:从“卖算力”到“卖生产力”
华为云真正的转变,是把AI打进生产系统的最深处,而不是停在Demo阶段。目前它已深耕30多个行业,企业客户超过10万家、开发者超过1000万;其中AI服务客户4000多家、落地场景500多个、合作伙伴5万多家。
矿山是最有说服力的样本。盘古矿山大模型覆盖山东能源集团六大业务板块、落地9个业务系统,贯通采掘运通洗选全流程:无监督训练处理10亿多张图片、100TB以上视频信号;新场景识别精度相对小模型提升23%;全新场景的缺陷样本筛选节省85%的标注人力。煤矿属于高危行业,AI在这里是刚需而非“锦上添花”,这也正是华为云能进入客户核心预算的原因。
制造业同样扎实:林钢铸管落地行业首个AI智能工厂,把“事后检验”变成“事前预判、事中调控”,把“经验冶炼”改造成“精准冶炼”。气象领域,盘古气象大模型的全球中期天气预报成果发表于《Nature》。政务与办公领域,企业级智能体平台智果(AgentArts)已服务100多家单位,包括深圳龙岗区政府、中国邮政储蓄银行、南方电网、金山办公等;金山办公深度打通WPS 365文档中心与WPS Comate,把垂直办公智能体落到金融、政务的实际流程里。
这组案例的意义不在“数量”,而在定价逻辑的切换:云的收入从“按资源计费的线性增长”,变成“按业务价值交付的高粘性收入”。客户一旦把AI嵌进井下、炉旁、塔顶的流程,迁移成本就不再是几台服务器的钱。
02 能力拆解:三层架构的机遇分布
华为云的AI全栈呈“分层解耦”结构:上游提供算力底座,中游提供平台与模型,下游提供行业交付。每一层的壁垒属性与投资观察点,截然不同。
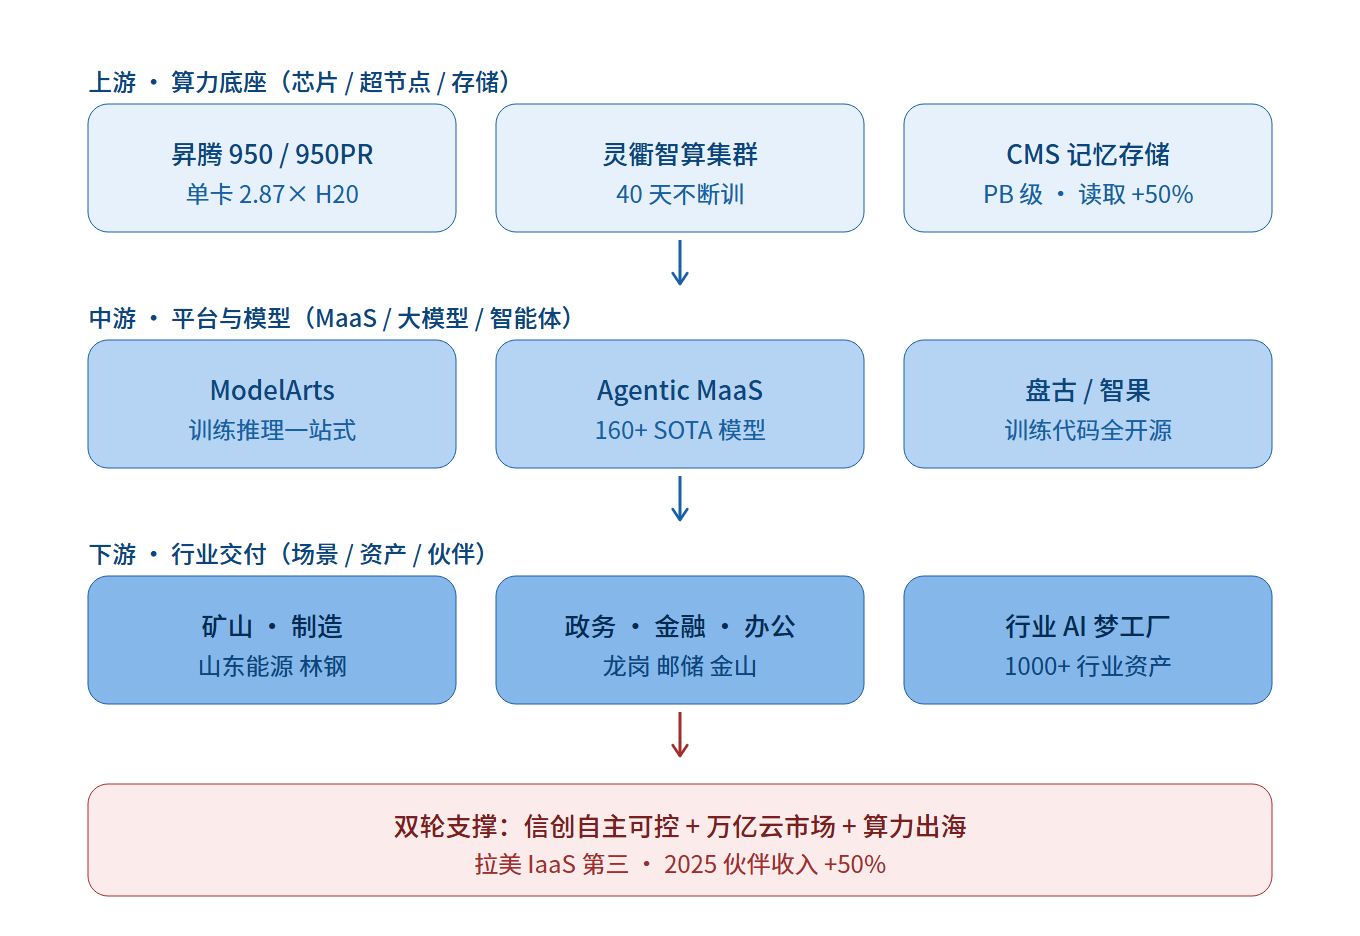
▲ 华为云产业链三层结构与双轮支撑
▍上游:重资产的“算力底座”,盯“交付节奏型”环节
这一层是昇腾芯片、灵衢超节点与CMS记忆存储。昇腾950PR单卡算力达到英伟达H20的2.87倍,搭载112GB自研HBM;灵衢昇腾950智算集群实现云上训练40天不中断、故障10分钟恢复,Token吞吐较上一代提升20%,已于9月30日国内商用、11月30日海外商用。生态侧,昇腾已聚集3000多家伙伴、400万开发者,3500多个客户选择了Agentic Infra算力服务。盯什么?集群实际交付与上电进度、伙伴服务器出货量、自研HBM良率爬坡——而不是纸面峰值算力。
▍中游:生态卡位的“平台层”,选“调用量增长型”赛道
Agentic MaaS汇聚160多个主流SOTA模型,支持免部署一键调用DeepSeek、Qwen、GLM、Kimi、MiniMax等;盘古走L0基础模型、L1行业模型、L2场景套件三层路线,并于9月28日把openPangu-2.0的预训练、SFT与后训练强化学习代码全部开源——国内首个“开放完整训练全流程”的案例,把竞争从“权重比拼”推向“工程能力比拼”。智果开源版openJiuwen Star数超5万、下载量突破329万,计划12月30日海外商用。这一层的核心指标只有一个:Token与智能体的实际调用规模。
▍下游:场景复制的“交付层”,盯“复用率型”业务
“行业AI梦工厂”已沉淀上千个行业资产、落地项目超1000个,形成智慧医疗、具身智能、科学计算、智能制造、智慧金融五大专区,并新上线政务智能专区与AI硬件专区。判断这一层企业的价值,不看“签了多少框架协议”,而看:同一行业资产被复用了多少次、单项目交付周期缩短了多少、伙伴收入占比有没有提升。
▍出海:第二增长曲线的“增量层”
华为云在拉美已是节点最多、覆盖最广的云服务商之一,IaaS份额位居区域第三,2025年伙伴收入增长超50%;中东方向,据公开报道,华为与沙特方面签署了规模达50亿美元级别的AI基础设施合作备忘录,迪拜Moro Hub绿电智算项目涉及约6.3万台昇腾服务器。这一层的价值不在短期收入,而在“用海外项目摊销国产算力的研发与产能成本”。
03 双轮支撑:政策与需求奠定产业基础
政策端,是“全栈自主可控”的稀缺性溢价。从芯片、CANN算子架构,到盘古模型、ModelArts平台,华为云是国内少数能提供“从底到顶”全自研方案的服务商。对有信创合规要求的政府、央国企与大型行业龙头,这几乎是唯一选项。稀缺性直接体现在细分份额上:政务云市场份额第一,覆盖超80%的部委级客户与70%的央企;金融私有云基础设施连续七年第一;工业云市场份额第一。支撑这一切的是压强式研发:华为2025年研发费用1923亿元,约占全年收入的21.8%。
需求端,是“云市场万亿化”与“PaaS结构性爆发”的叠加。据中国信通院数据,2025年中国云计算市场规模达10692亿元,同比增长29%,正式突破万亿;2026年预计达13719亿元。更关键的是结构变化:IaaS增速回落至24%,而受AI平台规模化应用驱动,PaaS增速高达67%、规模1736亿元。行业的价值重心正从“卖资源”上移到“卖平台与模型”——这正是华为云集中投入的方向。
但必须承认另一面:运营商云正在快速上位,天翼云与移动云2025年下半年合计拿下22.2%的IaaS份额;在Omdia口径的AI云市场里,华为云也尚未进入前五。华为云的护城河从来不是“更便宜”,而是“进得去、跑得住、改得动”的生产系统。
04 投资路径与风险提示:理性布局“云上机遇”
▍路径一:直接投资股票,聚焦三个“硬指标”
一看算力链订单能见度:昇腾服务器整机、光模块、液冷、电源等环节的在手订单与产能排期,交付排到2027年甚至2028年的环节确定性更高;二看行业模型复制能力:为矿山、钢铁、电网、政务做模型的ISV,同一资产被复用的项目数是否增长;三看收入结构:云业务中AI与PaaS占比是否持续提升。仅在概念上贴“华为云”标签、却没有实际订单与交付的企业,需格外警惕。
▍路径二:配置主题基金,分散单一技术路线的风险
适合偏好间接投资、风险承受能力中等的投资者。看两点:前十大持仓是否在算力硬件、信创软件与AI应用之间形成“上中下游”均衡配置;基金经理是否经历过一轮完整的算力资本开支周期。
▍路径三:参与私募股权,布局成长期企业
适合合格投资者,可提前布局未上市的智算运营、行业模型与智能体应用公司。优势是潜在收益高,劣势是锁定期通常3—5年、流动性差,必须用长期资金匹配。
⚠ 三大核心风险
① 重资产与折旧风险:智算中心单集群投资以十亿计,若上架率与利用率不足,折旧会迅速吞噬毛利。利用率才是真正的胜负手。
② 生态迁移与客户结构风险:CANN技术栈对存量CUDA生态仍有迁移成本;客户高度集中于政企与央国企,回款周期长、预算节奏受财政影响大。
③ 竞争与价格风险:运营商云凭网络与属地交付持续抢份额,互联网云在AI云服务上占先发;模型价格战压缩MaaS毛利。一旦“算力过剩与模型降价”同时发生,平台层最先受压。
从消费级的智能体应用,到生产线的工艺优化,再到跨国智算集群的交付,华为云正在把“云”从一个IT采购项,变成一个产业变量。对投资者而言,这片“黑土地”的价值不在某一季的份额排名,而在它能否把全栈自主可控的稀缺性,持续兑换成客户生产系统里的效率数字。那些愿意拆开三层架构去看交付、看调用量、看复用率的人,才更可能在这轮云与AI的共振里拿到长期回报。
本文基于公开资料与机构报告整理,仅作产业分析,不构成任何投资建议。
数据来源:华为2025年年报、IDC、Gartner、Omdia、中国信通院及公开报道